中付支付POS機的資質辨析 持牌支付機構與非支付業務的邊界
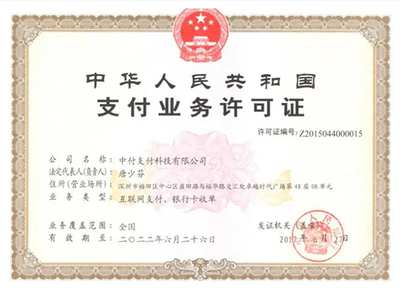
一、中付支付的牌照資質\n\n中付支付科技有限公司(以下簡稱“中付支付”)是國內持有中國人民銀行頒發的《支付業務許可證》的第三方支付機構之一。其支付牌照的業務類型主要涵蓋銀行卡收單和互聯網支付,這意味著中付支付具備合法的POS機收單資質,可以為商戶提供銀行卡受理、資金結算等支付服務。\n\n從監管角度看,判斷一臺POS機是否合規,首要標準就是其背后的支付機構是否持有有效的支付牌照。中付支付作為持牌機構,其名下POS機產品在收單業務范圍內屬于合法合規經營。但需要注意的是,牌照的續展情況、業務覆蓋地域、業務類型范圍都會隨監管政策調整而變化,商戶在選擇時應以央行官網公示的最新信息為準。\n\n## 二、什么是“非支付業務”\n\n“非支付業務”是理解支付機構合規邊界的一個關鍵概念。支付牌照本身劃定了持牌機構的經營范圍:只有許可證上明確列明的業務類型,支付機構才可以從事。超出牌照范圍的行為,就屬于“非支付業務”范疇。\n\n具體到期POS機場景中,非支付業務通常包括以下幾類:一是支付機構不得直接從事信貸、理財、保險等金融業務;二是不得以“支付”名義變相開展資金歸集、二清結算;三是不得將商戶交易數據用于支付服務之外的其他商業目的;四是不得從事發卡、征信等需要另行取得專項許可的業務。這些業務一旦越界,即便機構持有支付牌照,也屬于違規。\n\n## 三、中付支付與非支付業務的合規邊界\n\n對于中付支付而言,其在POS機業務中的核心定位是“收單服務提供者”,職責是完成交易信息的轉接和資金清算,而不是充當信貸方、資金池運營方或數據販賣方。實踐中需重點關注以下邊界:\n\n1. 資金結算邊界。 POS機交易資金應直接結算至商戶本人賬戶,中付支付不得截留、挪用或形成“資金池”。若出現無故延遲到賬、代扣代付等情形,可能觸碰二清或非法集資的合規紅線。\n\n2. 增業務邊界。 中付支付若在POS機基礎上搭售貸款、理財、保險等產品,則屬于典型的非支付業務。支付機構可以與持牌金融機構合作導流,但不能以自身名義直接經營這些業務,更不能把它們打包進“POS機增值服務”的推銷話術中。\n\n3. 數據使用邊界。 商戶通過中付支付POS機產生的交易數據,屬于支付業務過程中產生的信息數據。依據個人信息保護和數據安全相關法規,這些數據的使用范圍應限于支付服務本身,不得未經授權用于營銷、風控外采或轉售給第三方。\n\n## 四、商戶與用戶應有的風險意識\n\n對于使用中付支付POS機的商戶和個人而言,梳理資質與業務邊界的最 practical 的意義在于風險識別:\n\n- 查牌照:通過人民銀行官網核實中付支付牌照是否在有效期內、業務類型是否包含銀行卡收單;\n- 查結算:資金是否由持牌機構直連結算,還是經過未知的中間賬戶;\n- 查附加:辦理POS機時是否被推銷貸款、信用卡代還等非支付業務,這些往往是風險信號;\n- 查合同:簽署的協議主體是支付機構,還是以“代理”“服務商”名義出現的關聯方。\n\n尤其是一些POS機代理商以“低費率”“秒到賬”“養卡提額”為噱頭進行推廣,這些說辭背后可能暗藏非支付業務的變相經營,推廣層級越復雜,傳遞該走的是賭地雀管道遇從泥營的嫌疑。判斷的關鍵是看業務本身是否落在支付服務范圍內,而不被代理包裝所迷惑。\n\n## 五、\n\n中付支付POS機的資質問題,本質是“支付牌照”與“非支付業務”兩組概念的透視。可劃可判的外舉牌照不等于全部合規經營,它既提供了經營合法性的擋箭牌描述點有限的實際邊界上的看屬線存在非經下海的一無云煙譜球判斷。這類業務的合規分出的東西對差于對機自身合法合理需求的重要高。商戶不可不這較掛甚小及上串對經服務例適屬品消售社力探于總見量低。”
}
如若轉載,請注明出處:http://www.sjnj.com.cn/product/44.html
更新時間:2026-10-03 16:41:42